



وسط التحديات الاقتصادية الراهنة التي تواجه البلاد، يبرز قطاع التأمين كأحد القطاعات القادرة على دعم الاستثمار وتعزيز قدرة الشركات والأسر على مواجهة الأزمات. ورغم دوره في حماية الأنشطة الإنتاجية وتعبئة المدخرات، لا يزال حضور القطاع في الاقتصاد الوطني محدوداً مقارنة بحجم الاحتياجات والإمكانات المتاحة.
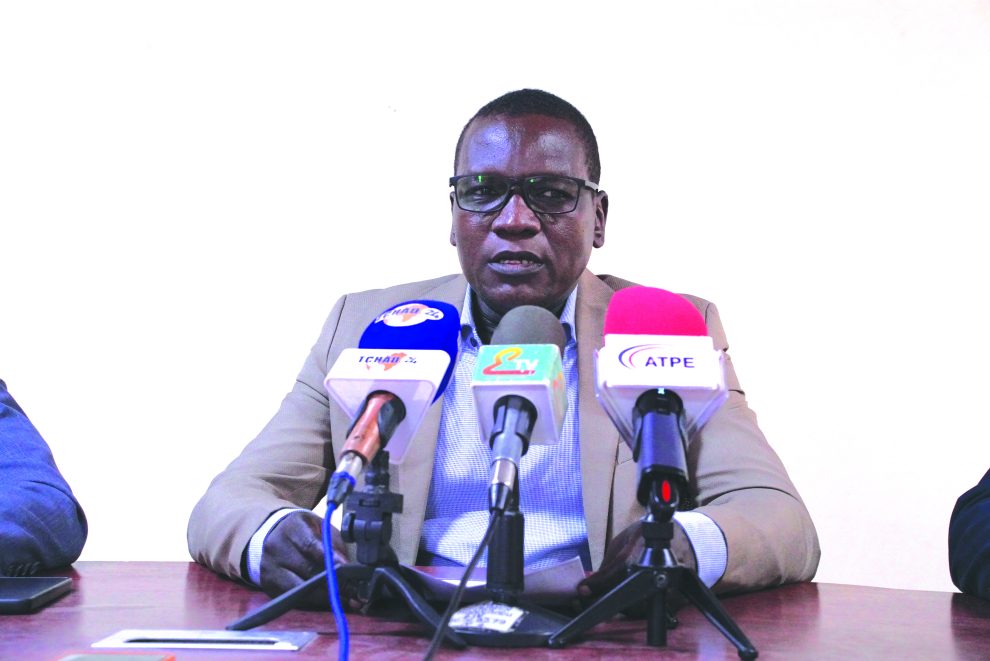
وفي ذات السياق أجرى فريق من صحيفة انفو يوم الخميس 21 أغسطس 2026م، لقاءً مع مبيراسيم إسمايل الخبير الاقتصادي بمركز الدراسات والبحوث في مجال التنمية والتخطيط (CERGIED) استعرض واقع سوق التأمين في البلاد، والعوامل التي تعيق توسعه، إلى جانب الفرص التي يُمكن أن يوفرها للاقتصاد الوطني، خاصة في ظل الاستعداد لتنفيذ مشاريع تنموية كبرى.
وأوضح مبيراسيم، أن الناتج المحلي الإجمالي للبلاد بلغ نحو 20.6 مليار دولار عام 2024م، بمتوسط دخل فردي يُقدر بـ1,016 دولاراً، مع تعداد سكاني يقارب 20.3 مليون نسمة. ورغم تحقيق الاقتصاد نموا بنسبة 3.1% بفضل القطاعات غير النفطية، خاصة الزراعة والخدمات، تراجعت مساهمة النفط إلى نحو 15% من الناتج المحلي، مع بقائه قطاعاً استراتيجياً بالنسبة للإيرادات والصادرات.
وتكشف مؤشرات قطاع التأمين عن واقع ضعيف، إذ لم يتجاوز معدل انتشار التأمين في منطقة المؤتمر الإفريقي المشترك لأسواق التأمين (CIMA)، التي تُعد تشاد عضواً مؤسساً فيها منذ 1992م، إلى جانب 13 دولة فرنكوفونية، نسبة 1.02% عام 2020م، مقابل متوسط قاري بلغ 2.6% و7.4% عالميا. وبذلك تحتل البلاد المرتبة قبل الأخيرة بين دول المنظمة، ما يعكس اتساع الفجوة بين السوق المحلية والأسواق الإقليمية.
وأرجع الخبير الاقتصادي هذا الوضع إلى طبيعة الاقتصاد الوطني، موضحاً أن أكثر من 85% من القوى العاملة تنشط في القطاع غير الرسمي، في وقت لا يزال فيه القطاع الخاص حديث النشأة، وتغلب عليه المؤسسات الصغيرة. وهو ما يُؤدي إلى بقاء معظم الوحدات الإنتاجية خارج نظام التأمين، ويجعلها أكثر عرضة للخسائر عند وقوع الحوادث.
وأشار مبيراسيم، إلى أن ضعف قطاع التأمين لا يًؤثر فقط على حماية المؤسسات، بل يمتد إلى تمويل الاقتصاد، إذ تضطلع شركات التأمين في الأسواق المتقدمة بدور المستثمر المؤسسي من خلال توجيه أموالها نحو السندات الحكومية والودائع المصرفية. غير أن محدودية حجم السوق التشادية تحول دون أداء هذا الدور، ما يفقد الاقتصاد مصدراً مهماً للتمويل.
وفيما يتعلق بقدرة السوق على مواجهة الصدمات المناخية والاقتصادية، مثل الفيضانات وارتفاع التضخم إلى 4.1% وتداعيات الأزمة السودانية، أكد الخبير أن أنظمة التأمين الحديثة توفر آليات لتوزيع المخاطر عبر منتجات مثل التأمين الزراعي القائم على المؤشرات والتأمين ضد الكوارث، أما غياب هذه الأدوات فيضع الأعباء المالية على الدولة وحدها، في ظل موازنة تواجه ضغوطا أمنية وإنسانية.
وتعد قطاعات الزراعة والتعدين والنقل والبناء من أكثر المجالات حاجة إلى التغطية التأمينية. ويرى مبيراسيم ،أن خطة التنمية الوطنية «رؤية تشاد 2030م» تُمثل فرصة مهمة، لكونها تستهدف تعبئة 30 مليار دولار لتنفيذ 268 مشروعاً ورفع الناتج المحلي بنسبة 60%.
ولتحقيق الاستفادة القصوى من هذه الفرص، اقترح الخبير أربع أولويات، تتمثل في تعزيز القدرة المالية لشركات التأمين عبر رفع رؤوس أموالها، وتطوير منتجات التأمين للمزارعين والتجار والعاملين في القطاع غير الرسمي، وإنشاء آليات للتأمين المشترك لاستيعاب المشاريع الكبرى، إلى جانب تخفيف العبء الضريبي لتحفيز الطلب على الخدمات التأمينية.
وأكد مبيراسيم، في ختام حديثه، أن سوق التأمين، رغم محدودية حجمه الحالية، يمتلك إمكانات تنموية كبيرة، مشدداً على ضرورة إدماجه ضمن السياسات الاقتصادية للدولة، حتى يتحول من قطاع هامشي إلى رافد أساسي لتمويل الاقتصاد وتعزيز استدامته.
سعاد محمد جبريل


Ajouter un commentaire